Conteúdo

Trazemos conteúdo diretamente dos bastidores do mercado financeiro.

Administrador fiduciário: funções na Resolução CVM 175

Administrador fiduciário: funções na Resolução CVM 175

O administrador fiduciário ocupa uma posição central na estrutura dos fundos de investimento. É ele quem responde por diversas atividades ligadas à constituição, ao funcionamento, à documentação e à governança do fundo, atuando em conjunto com o gestor e com outros prestadores contratados. Com a Resolução CVM 175, esse desenho ganhou regras mais claras sobre responsabilidades, contratação de terceiros e divisão de funções.

Para gestores, investidores e empresas que estruturam fundos, entender o papel do administrador ajuda a visualizar quem cuida da infraestrutura regulatória da operação e como as responsabilidades são distribuídas. Isso amplia responsabilidades.

O que é um administrador fiduciário?

O administrador fiduciário é um dos prestadores de serviços essenciais de um fundo de investimento. A Resolução CVM 175 define administrador e gestor como prestadores essenciais e estabelece que o funcionamento do fundo se materializa por meio da atuação desses participantes e dos terceiros contratados por eles.

Na prática, o administrador cuida da estrutura administrativa e regulatória do fundo dentro de sua esfera de atuação. O artigo 82 da norma determina que ele possui poderes para praticar os atos necessários à administração do fundo, observadas as limitações legais e regulamentares aplicáveis.

Quais são as principais responsabilidades do administrador fiduciário?

A Resolução CVM 175 atribui ao administrador um conjunto de funções diretamente relacionadas à manutenção do fundo. Entre suas obrigações está contratar, em nome do fundo, terceiros habilitados e autorizados para serviços de tesouraria, controle e processamento dos ativos, escrituração das cotas e auditoria independente.

Em determinadas situações, o próprio administrador pode executar alguns desses serviços, desde que esteja autorizado para isso. A norma também permite a contratação de outros prestadores em benefício das classes de cotas, observando regras específicas sobre previsão no regulamento, aprovação em assembleia e fiscalização das atividades contratadas.

Qual é a diferença entre administrador fiduciário e gestor?

A diferença está principalmente na esfera de atuação de cada prestador. O administrador é responsável pela administração do fundo e por funções de infraestrutura, governança e cumprimento de obrigações administrativas. Já o gestor possui poderes para praticar os atos necessários à gestão da carteira de ativos, conforme estabelece o artigo 84 da Resolução CVM 175.

Isso significa que a escolha de ativos, a estratégia de investimento e as decisões de alocação pertencem, em regra, ao campo de atuação do gestor. O administrador, por outro lado, organiza a estrutura que permite ao fundo funcionar dentro das regras aplicáveis.

Administrador e gestor respondem pelas mesmas atividades?

Não. A Resolução CVM 175 reforçou a lógica de responsabilidades por esfera de atuação. Cada prestador responde perante a CVM por seus próprios atos e omissões contrários à lei, ao regulamento ou à regulamentação, sem prejuízo dos deveres de fiscalização expressamente atribuídos pela norma ou pelo regulamento.

Como funciona a contratação de outros prestadores?

O fundo depende de uma rede de serviços especializados. Escrituração, auditoria, tesouraria, controle e processamento dos ativos são exemplos previstos na parte geral da Resolução CVM 175. Conforme a categoria do fundo, os anexos normativos podem exigir outros serviços ou estabelecer regras adicionais.

Quando um prestador essencial contrata terceiros, a norma exige análise e seleção prévia e criteriosa. Também determina que o prestador essencial figure no contrato como interveniente anuente. Em algumas hipóteses, cabe ao administrador fiscalizar as atividades do terceiro contratado relacionadas ao fundo.

Por isso, uma administração fiduciária eficiente não depende apenas de contratar fornecedores. É necessário acompanhar a estrutura, garantir que os prestadores estejam habilitados quando exigido e organizar responsabilidades para que a operação funcione de forma coordenada.

Qual é o papel do administrador nas informações do fundo?

A transparência é uma parte relevante da administração fiduciária. A Resolução CVM 175 atribui ao administrador obrigações relacionadas à divulgação de informações e fatos relevantes, além da manutenção de dados cadastrais e documentos exigidos pela regulamentação.

Quando um fato relevante relacionado ao funcionamento do fundo, da classe ou aos ativos chega ao conhecimento do administrador, a norma prevê sua divulgação. Os demais prestadores também devem comunicar imediatamente ao administrador fatos relevantes de que tenham conhecimento, permitindo que a informação siga o fluxo regulatório adequado.

Como o administrador atua em assembleias de cotistas?

As assembleias são um dos mecanismos de governança dos fundos. O administrador participa de atividades como convocação, organização, disponibilização de informações e implementação das deliberações, conforme a matéria e as regras aplicáveis ao fundo.

A Resolução CVM 175 permite que prestadores essenciais e, em determinadas condições, cotistas convoquem assembleias. O administrador também mantém papel importante no registro das decisões e na atualização dos documentos quando uma deliberação altera regulamento, estrutura ou condições da classe.

O administrador fiduciário controla os ativos do fundo?

O administrador não deve ser confundido com o gestor da carteira. Entretanto, sua esfera inclui a contratação ou prestação de serviços ligados a tesouraria, controle e processamento dos ativos. Isso significa que a infraestrutura administrativa precisa refletir corretamente posições, movimentações, eventos e informações necessárias ao funcionamento do fundo.

Como a Resolução CVM 175 mudou a administração fiduciária?

Um dos pontos mais relevantes foi a consolidação de um modelo baseado em responsabilidades delimitadas entre prestadores essenciais. A norma identifica administrador e gestor como serviços essenciais e distribui deveres de acordo com a esfera de atuação de cada um.

Também houve avanço na organização dos fundos em classes e subclasses, com patrimônios e regras próprias conforme a estrutura adotada. Para o administrador, isso aumenta a importância de controles capazes de acompanhar diferentes classes, documentos, taxas, prestadores, eventos e obrigações dentro de um mesmo fundo.

Além disso, a Resolução CVM 175 reúne uma parte geral e anexos normativos específicos para diferentes categorias. Por isso, a administração não pode observar apenas regras gerais. É necessário considerar o anexo aplicável a cada fundo e outras normas que incidam sobre seus ativos e operações.

Por que tecnologia é importante na administração fiduciária?

A administração de fundos envolve grande volume de dados, documentos, eventos e obrigações periódicas. Quando esses processos dependem excessivamente de planilhas e controles manuais, cresce o risco de divergências, atrasos e retrabalho.

A tecnologia permite integrar cadastro, controladoria, escrituração, documentos, assembleias, eventos e informações regulatórias. Sistemas também podem criar trilhas de auditoria, automatizar validações e centralizar evidências necessárias para gestores, administradores, auditores, investidores e reguladores.

A Vórtx oferece administração fiduciária dentro de sua solução para fundos, atendendo estruturas como FIIs, FIDCs, FIPs, FIAGROs e fundos financeiros. A empresa combina administração, controladoria, escrituração, custódia e liquidação em uma infraestrutura integrada, com tecnologia proprietária e equipes especializadas.

Como escolher um administrador fiduciário?

A escolha deve considerar experiência com a categoria do fundo, capacidade operacional, tecnologia, governança, qualidade do atendimento e integração com os demais prestadores. Também é relevante avaliar processos de controle, acompanhamento regulatório e capacidade de lidar com estruturas mais complexas.

O administrador acompanha o fundo durante todo o seu ciclo de vida. Por isso, a relação não termina na constituição. Alterações de regulamento, assembleias, eventos, divulgação de informações e mudanças na estrutura exigem continuidade operacional e conhecimento regulatório.

Entender essas responsabilidades ajuda gestores e investidores a enxergar a administração fiduciária como parte da infraestrutura essencial do mercado de fundos. Uma estrutura bem organizada conecta governança, controles, documentação e tecnologia para sustentar o funcionamento do fundo de acordo com suas regras e obrigações.

Agente fiduciário: o que é e quando é obrigatório

Agente fiduciário: o que é e quando é obrigatório

Em uma emissão de valores mobiliários, investidores precisam acompanhar obrigações que podem permanecer vigentes por vários anos. Pagamentos, garantias, índices financeiros, deveres de informação e eventos de vencimento precisam ser monitorados durante todo esse período. O agente fiduciário existe justamente para representar os interesses coletivos dos titulares e acompanhar o cumprimento das condições assumidas pelo emissor.

O que é um agente fiduciário?

O agente fiduciário é o participante que atua em nome e no interesse dos titulares de determinados valores mobiliários. A Resolução CVM 17 estabelece que sua nomeação e aceitação devem constar da escritura de emissão, do termo de securitização de direitos creditórios ou de instrumento equivalente, com indicação de deveres, responsabilidades, remuneração e condições de substituição.

De acordo com a norma, somente instituições financeiras previamente autorizadas pelo Banco Central do Brasil e que tenham por objeto social a administração ou a custódia de bens de terceiros podem ser nomeadas para a função, salvo hipóteses em que lei específica permita a atuação de outra entidade autorizada.

Quando o agente fiduciário é obrigatório?

A obrigatoriedade depende do instrumento e da forma de distribuição ou negociação. A Lei nº 6.404/1976 determina que a escritura de emissão de debêntures distribuídas ou admitidas à negociação no mercado tenha obrigatoriamente a intervenção de agente fiduciário dos debenturistas. Portanto, ele é parte estrutural dessas operações.

Nas securitizações, a Lei nº 14.430/2022 prevê a nomeação de agente fiduciário quando houver emissão pública de Certificados de Recebíveis com regime fiduciário. A Resolução CVM 17, por sua vez, regulamenta a atuação do agente quando nomeado, nas hipóteses legais, para valores mobiliários distribuídos publicamente ou admitidos à negociação em mercado organizado.

Quem define as responsabilidades em cada emissão?

A lei e a regulamentação estabelecem deveres mínimos, mas os documentos da operação detalham a atuação. A escritura, o termo de securitização ou instrumento equivalente deve indicar responsabilidades, remuneração e hipóteses de substituição. Esses documentos não podem restringir deveres e atribuições previstos em lei ou na regulamentação da CVM.

O que o agente fiduciário protege na prática?

A Resolução CVM 17 determina que o agente exerça suas atividades com boa-fé, transparência e lealdade e proteja os direitos e interesses dos titulares. Isso significa acompanhar a operação com diligência e agir quando fatos relevantes puderem afetar as condições originalmente contratadas ou a capacidade de cumprimento das obrigações.

O agente também deve verificar, ao aceitar a função, informações relacionadas às garantias e a consistência dos dados presentes nos documentos da emissão. Se identificar omissões, falhas ou defeitos, precisa diligenciar para que sejam corrigidos. Essa atuação cria uma camada independente de acompanhamento em benefício dos investidores.

Como o agente fiduciário acompanha garantias?

Quando a emissão possui garantias, o acompanhamento é uma das responsabilidades relevantes. A Resolução CVM 17 determina que o agente verifique a regularidade da constituição de garantias reais, flutuantes e fidejussórias, além de observar o valor dos bens e a manutenção de sua suficiência e exequibilidade conforme os documentos da operação.

O agente também pode examinar propostas de substituição de bens dados em garantia e, em caso de deterioração ou depreciação, intimar emissor, cedente, garantidor ou coobrigado para reforçá-la, conforme aplicável. O objetivo não é eliminar o risco do investimento, mas verificar o cumprimento das proteções contratualmente previstas.

Leia também sobre serviços para emissões no mercado de dívida da Vórtx.

Qual é a relação entre agente fiduciário e covenants?

Covenants são obrigações contratuais que podem impor limites, indicadores ou comportamentos ao emissor durante a vida do título. A Resolução CVM 17 atribui ao agente fiduciário o dever de fiscalizar o cumprimento das cláusulas da escritura, termo de securitização ou instrumento equivalente, especialmente as obrigações de fazer e de não fazer.

Na prática, isso pode envolver o acompanhamento de índices financeiros, entregas de documentos, manutenção de garantias ou outras condições definidas na emissão. Quando ocorre descumprimento, o agente precisa observar os procedimentos e consequências estabelecidos nos documentos e na regulamentação aplicável.

O que acontece quando há inadimplemento?

Se o emissor deixar de cumprir obrigações financeiras ou outras condições protegidas pela estrutura da emissão, o agente fiduciário deve comunicar os titulares nos termos da regulamentação. A comunicação deve indicar as consequências do evento e as providências que pretende adotar para tratar a situação.

A Resolução CVM 17 estabelece ainda que, diante do inadimplemento de condições da emissão, o agente deve utilizar as medidas previstas em lei, na escritura ou no termo de securitização para proteger direitos e defender interesses dos titulares. Dependendo do caso, decisões também podem ser submetidas à assembleia.

Qual é o papel do agente fiduciário nas assembleias?

As assembleias permitem que os titulares deliberem coletivamente sobre alterações e eventos relevantes. O agente fiduciário pode convocá-las quando necessário e deve comparecer para prestar as informações solicitadas. Questões como waivers, mudanças de condições, vencimento antecipado, substituição de garantias ou medidas diante de inadimplementos podem exigir deliberação, conforme os documentos da operação.

Quais informações o agente fiduciário deve divulgar?

Além do acompanhamento contínuo, a Resolução CVM 17 exige a divulgação de relatório anual em até quatro meses após o encerramento do exercício social do emissor. O documento deve apresentar informações sobre cada emissão e fatos relevantes ocorridos, incluindo aspectos relacionados ao cumprimento das obrigações e às garantias.

O agente também acompanha a prestação de informações periódicas pelo emissor e deve apontar no relatório inconsistências ou omissões de que tenha conhecimento. Essa documentação cria histórico sobre a emissão e oferece aos titulares uma fonte adicional para acompanhar sua evolução.

O agente fiduciário garante o pagamento do investimento?

Não. A atuação do agente fiduciário não representa garantia de rentabilidade, pagamento ou recuperação integral dos recursos. O próprio material institucional da Vórtx esclarece que créditos estruturados não contam com garantia do agente fiduciário ou do Fundo Garantidor de Créditos. Investimentos em valores mobiliários continuam sujeitos a riscos, inclusive perda do capital.

O papel do agente é fiscalizar, representar e agir dentro das atribuições previstas. Ele acompanha garantias e obrigações, comunica eventos e pode adotar medidas de defesa, mas não substitui a capacidade financeira do emissor nem elimina os riscos econômicos da operação.

Como a tecnologia ajuda no trabalho do agente fiduciário?

Emissões geram contratos, indicadores, certidões, garantias, pagamentos, assembleias e prazos que precisam ser acompanhados continuamente. Plataformas digitais permitem centralizar documentos, automatizar alertas, manter evidências e monitorar obrigações, reduzindo a dependência de controles dispersos e conferências manuais.

A Vórtx atua como agente fiduciário em sua plataforma de DCM e informa oferecer monitoramento de covenants e obrigações, relatórios e gestão de eventos. A estrutura também integra serviços de agente de garantias, cálculo, assembleias, registro de gravames e escrituração de títulos na plataforma Vórtx ONE.

Como escolher um agente fiduciário?

Experiência com o instrumento, capacidade operacional, independência, tecnologia e qualidade do acompanhamento são critérios importantes. Também vale observar o histórico com estruturas semelhantes, a organização dos relatórios, a gestão de assembleias e a capacidade de acompanhar garantias e covenants durante toda a vida da operação.

O agente fiduciário conecta os documentos da emissão aos direitos dos investidores. Sua atuação não elimina riscos, mas cria acompanhamento, representação e mecanismos de reação quando obrigações deixam de ser cumpridas. Sua escolha é relevante em emissões de dívida e securitização.

Referências

Comissão de Valores Mobiliários — Resolução CVM nº 17, texto consolidado

Presidência da República — Lei nº 6.404/1976

Presidência da República — Lei nº 14.430/2022

Comissão de Valores Mobiliários — Resolução CVM nº 60

Vórtx — DCM: serviços completos para emissões 

Vórtx — Informações Regulatórias

Portal VOO: como acessar ofertas de fundos da Vórtx

Portal VOO: como acessar ofertas de fundos da Vórtx

As ofertas de fundos exigem organização entre administradores, distribuidores, investidores e demais participantes da operação. Documentos, cadastros, subscrições, chamadas de capital e conciliações precisam acompanhar o cronograma da oferta e as regras regulatórias. Quando essas etapas ficam espalhadas entre e-mails, planilhas e controles manuais, o processo tende a ganhar complexidade operacional.

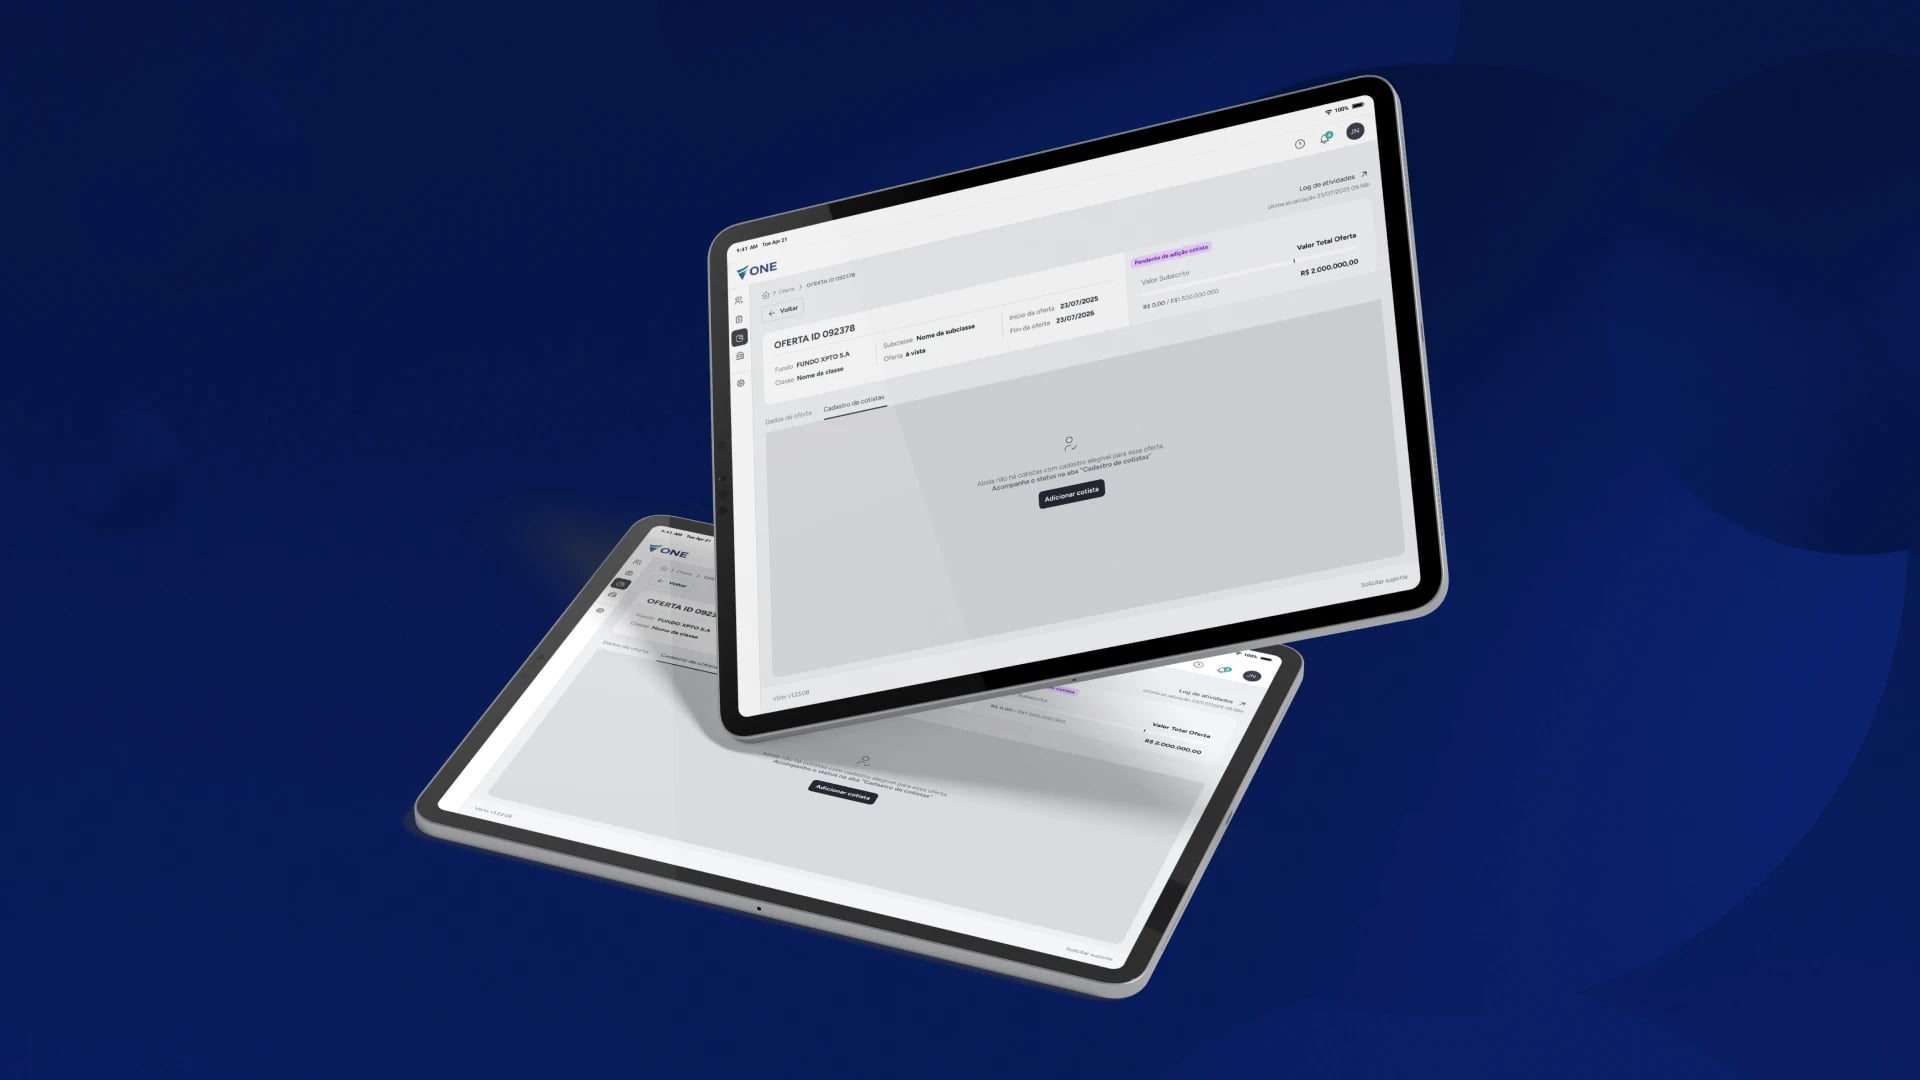
O Portal VOO, sigla para Portal Vórtx de Ofertas Online, foi criado para concentrar o ciclo de ofertas de fundos fechados em um fluxo digital. A plataforma reúne recursos de onboarding de investidores, subscrição, chamada de capital e conciliação de aportes, conectando essas atividades ao ecossistema Vórtx.

O que é o Portal VOO da Vórtx?

O Portal VOO é uma solução voltada à operação de ofertas de fundos fechados. A proposta é reunir em um ambiente tarefas que, tradicionalmente, podem depender de diferentes planilhas, trocas de mensagens e documentos gerados manualmente. Com isso, a equipe responsável pela captação consegue acompanhar etapas importantes da oferta de forma centralizada.

Segundo a Vórtx, o portal integra onboarding automático de investidores, subscrição automatizada, chamada de capital inteligente e conciliação automática dos aportes. Esses recursos são relevantes porque uma oferta não termina quando o investidor demonstra interesse. Há uma sequência de verificações, formalizações e movimentações financeiras até que a captação seja concluída.

Por que digitalizar uma oferta de fundo?

A digitalização reduz a dependência de controles fragmentados e facilita a rastreabilidade. Isso não elimina responsabilidades regulatórias nem substitui a análise dos documentos da oferta. A tecnologia atua como infraestrutura operacional para organizar informações, acompanhar eventos e conectar os participantes envolvidos em cada etapa.

Leia também: Oferta de fundo de investimento: como funciona?

Como funciona uma oferta de fundo de investimento?

Uma oferta pública de distribuição é o processo de colocação de valores mobiliários junto ao público investidor. No caso dos fundos, o objeto pode ser a distribuição de cotas, observadas as características do fundo, da classe e da própria oferta. A Resolução CVM 175 disciplina a constituição e o funcionamento dos fundos de investimento, enquanto a Resolução CVM 160 estabelece regras para ofertas públicas de distribuição.

O processo pode envolver documentos da oferta, definição do público, período de subscrição, recebimento de intenções, distribuição e liquidação. Conforme o tipo de oferta, também podem existir procedimentos relacionados a prioridade, rateio, lotes, condições de colocação e chamadas de capital. Por isso, acessar uma oferta significa acompanhar um fluxo regulado, e não apenas escolher um fundo em uma vitrine digital.

Quem pode acessar uma oferta pelo Portal VOO?

O acesso depende da estrutura da oferta e do papel de cada participante. Investidores interessados precisam observar o público-alvo, os requisitos de elegibilidade e os canais indicados nos documentos da distribuição. A CVM destaca que ofertas públicas devem ser realizadas por intermédio de instituições integrantes do sistema de distribuição de valores mobiliários, como corretoras e distribuidoras participantes.

O Portal VOO funciona como infraestrutura para as ofertas conduzidas no ecossistema Vórtx. Portanto, não deve ser interpretado como uma prateleira aberta em que qualquer pessoa entra e aplica automaticamente. A participação depende das condições específicas de cada oferta, do cadastro do investidor e dos procedimentos estabelecidos pelos responsáveis pela distribuição.

Como acessar ofertas de fundos pelo Portal VOO?

1. Verifique a oferta e as condições de participação

Antes de qualquer subscrição, é necessário identificar a oferta disponível e conferir suas condições. O investidor deve verificar público-alvo, investimento mínimo quando houver, cronograma, classe de cotas, procedimentos de distribuição e fatores de risco. Essas informações ficam nos documentos oficiais disponibilizados para a oferta.

2. Complete o onboarding solicitado

Uma das funcionalidades anunciadas pela Vórtx para o Portal VOO é o onboarding automático de investidores. Essa etapa organiza o cadastro e as informações necessárias para a participação. Os dados e documentos exigidos podem variar conforme o perfil do investidor, a oferta e as obrigações regulatórias aplicáveis.

3. Consulte os documentos antes de subscrever

A decisão deve considerar os documentos aplicáveis à oferta. A CVM ressalta a importância de informações claras e suficientes para que o investidor avalie características, riscos e condições do investimento. Em ofertas que exigem prospecto ou lâmina, esses materiais devem ser lidos em conjunto com o regulamento e demais documentos do fundo.

4. Formalize a subscrição

Depois do cadastro e da análise da documentação, o investidor elegível pode seguir o procedimento de subscrição definido para a oferta. No Portal VOO, essa etapa é automatizada, segundo a Vórtx. A subscrição registra o compromisso relacionado à aquisição das cotas nas condições aplicáveis, observando prazos e critérios estabelecidos.

5. Acompanhe chamadas de capital quando aplicáveis

Nem toda estrutura exige que todo o capital comprometido seja integralizado de uma vez. Em determinadas ofertas de fundos fechados, os aportes podem ocorrer de acordo com chamadas previstas nos documentos. O Portal VOO inclui funcionalidade de chamada de capital, permitindo que essa etapa seja integrada ao fluxo operacional da captação.

6. Acompanhe a conciliação dos aportes

Após os pagamentos, é necessário relacionar os valores recebidos aos investidores e às obrigações de integralização. A Vórtx informa que o Portal VOO realiza conciliação automática dos aportes. Esse recurso reduz a necessidade de cruzar manualmente informações financeiras e controles da oferta, contribuindo para uma visão mais atualizada da captação.

Quais documentos devem ser analisados antes da subscrição?

Os documentos variam conforme a oferta, mas o investidor deve compreender as informações que definem o produto e a distribuição. Regulamento, prospecto quando aplicável, lâmina, anúncios, avisos ao mercado e materiais da oferta podem trazer dados sobre política de investimento, taxas, riscos, público-alvo, cronograma, destinação dos recursos e procedimentos de subscrição.

A Resolução CVM 160 determina regras de divulgação e documentos para diferentes modalidades de oferta. Para fundos fechados, a norma também prevê conteúdo específico para a lâmina da oferta em situações aplicáveis. Ler esses materiais é indispensável porque o acesso digital não reduz os riscos do investimento nem transforma a plataforma em recomendação financeira.

Como o Portal VOO ajuda gestores e participantes da oferta?

Para quem estrutura e acompanha a captação, centralizar etapas pode reduzir retrabalho. O portal reúne atividades desde o onboarding até a conciliação, permitindo que informações operacionais avancem dentro de uma mesma jornada. Isso é especialmente relevante quando a oferta envolve muitos investidores, diferentes aportes e eventos distribuídos ao longo do cronograma.

A Vórtx também apresenta o Portal VOO como uma solução conectada ao seu ecossistema. Essa integração aproxima a oferta de outras atividades de infraestrutura do mercado de capitais, permitindo que equipes acompanhem a operação com menos dependência de arquivos isolados e comunicação descentralizada.

O Portal VOO substitui a análise da oferta?

Não. Uma plataforma digital simplifica processos, mas não substitui a leitura da documentação nem a avaliação de adequação do investimento. O registro de uma oferta na CVM, quando aplicável, também não representa recomendação ou garantia de rentabilidade. Cabe ao investidor avaliar riscos, objetivos, horizonte e compatibilidade com seu perfil.

Por que centralizar o ciclo da oferta em uma plataforma?

O Portal VOO nasce justamente com essa proposta: transformar atividades operacionais da oferta em um fluxo digital integrado. Para estruturas que buscam escala, o ganho não está apenas em acelerar tarefas, mas em criar uma base mais organizada para acompanhar investidores, compromissos e aportes ao longo da captação.

Banco liquidante: o que é e o que faz em uma emissão

Banco liquidante: o que é e o que faz em uma emissão

Uma emissão de valores mobiliários não termina quando os documentos são assinados ou quando os investidores decidem participar da oferta. Para que os recursos circulem entre investidores, sistemas e emissor, é necessário organizar a liquidação financeira da operação. É nesse ponto que entra o banco liquidante, prestador responsável por executar movimentações financeiras ligadas à emissão.

Em operações de dívida, essa função pode aparecer ao lado de outros participantes, como coordenador, agente fiduciário, escriturador e depositária central. Cada um possui responsabilidades diferentes. Entender esse papel ajuda emissores e participantes a estruturar a operação e reduzir falhas em pagamentos e eventos financeiros.

O que é um banco liquidante?

O banco liquidante é a instituição responsável por viabilizar a liquidação financeira de determinadas operações do mercado de capitais. Na prática, ele atua na movimentação de recursos associados à emissão e aos eventos posteriores do ativo, respeitando os procedimentos, horários e sistemas aplicáveis a cada estrutura.

A B3 explica que, por meio da conta de liquidação, o banco permite que participantes liquidem operações junto às clearings e ao mercado de balcão organizado. A função está ligada ao trânsito financeiro da operação: recursos precisam chegar ao destino correto, dentro do prazo previsto e de acordo com as instruções estabelecidas para o ativo.

Banco liquidante e agente de liquidação são a mesma coisa?

Os termos podem aparecer próximos, mas o uso depende da infraestrutura e da estrutura contratada. A própria B3 possui procedimentos de credenciamento para participantes que atuam como liquidantes. Em documentos de emissões, é comum que a instituição contratada seja identificada como banco liquidante ou prestadora dos serviços de liquidação financeira.

O que o banco liquidante faz em uma emissão?

O trabalho começa na preparação operacional da emissão. Dependendo do ativo e da infraestrutura utilizada, a instituição responsável pela liquidação precisa estar habilitada nos ambientes relevantes, receber informações da operação e organizar a conta por meio da qual os fluxos financeiros serão processados.

Durante a colocação do título, o investidor realiza o pagamento conforme os procedimentos da distribuição. Na sequência, os recursos percorrem a infraestrutura prevista até serem direcionados ao emissor ou a outra conta definida na operação. Em seu material sobre liquidação, a Vórtx descreve um fluxo em que o investidor paga pela compra por meio do distribuidor, o banco liquidante recebe os recursos da infraestrutura de mercado e posteriormente os envia ao emissor.

O trabalho continua depois da emissão?

Sim. A liquidação também pode envolver eventos financeiros posteriores. Juros, amortizações, resgates e outros pagamentos previstos nos documentos do ativo precisam ser processados nas datas corretas. Por isso, o banco liquidante não deve ser visto apenas como um participante do dia da emissão, mas como parte do funcionamento financeiro do título durante sua vida.

Quando uma emissão precisa de banco liquidante?

A necessidade depende do tipo de valor mobiliário, do ambiente em que ele será registrado ou depositado, da infraestrutura de liquidação utilizada e das regras aplicáveis à oferta. Não existe uma resposta única para todas as emissões. Por isso, a contratação deve ser analisada durante a estruturação, juntamente com os demais prestadores necessários.

No caso das debêntures, por exemplo, materiais da Vórtx indicam o banco liquidante entre os prestadores normalmente contratados em uma estrutura de oferta pública, ao lado do agente fiduciário, agente escriturador e coordenador líder. Prospectos disponíveis em bases da CVM e da B3 também identificam expressamente a instituição que prestará o serviço de banco liquidante nas respectivas emissões.

Qual é a diferença entre banco liquidante e agente fiduciário?

A diferença está no papel exercido dentro da operação. O banco liquidante está ligado principalmente aos fluxos financeiros. Já o agente fiduciário atua na representação dos interesses dos titulares dos valores mobiliários nas hipóteses previstas pela legislação e pelos documentos da emissão, acompanhando obrigações do emissor e eventos relevantes.

Qual é a diferença entre banco liquidante e escriturador?

O escriturador está relacionado ao registro eletrônico das informações de titularidade e aos eventos do ativo dentro de sua competência. O banco liquidante, por sua vez, atua no movimento financeiro. Em uma estrutura integrada, as informações registradas pelo escriturador e os pagamentos processados pelo liquidante precisam permanecer coerentes.

A Vórtx afirma oferecer soluções de escrituração e liquidação para emissores de ativos de renda fixa e cotas de fundos. Segundo a empresa, essas atividades incluem registro eletrônico, tratamento de eventos, conciliação e liquidação de pagamentos, além de interação com a infraestrutura do mercado.

Leia também sobre Banking Services e infraestrutura financeira da Vórtx.

Como funciona a liquidação financeira na prática?

Embora o desenho varie entre operações, a liquidação segue uma lógica de instrução, movimentação e conciliação. Primeiro, os participantes recebem as informações necessárias sobre valores, datas e contas. Depois, os recursos são movimentados dentro das janelas operacionais previstas. Por fim, é necessário confirmar que o pagamento foi realizado e conciliado com o evento correspondente.

A B3 trabalha com ciclos e horários específicos para diferentes mercados e sistemas. Isso torna o cumprimento de prazos parte essencial da operação. Atrasos, dados incorretos ou ausência de saldo podem criar pendências que precisam ser tratadas rapidamente para evitar impactos sobre a liquidação.

Por que a conciliação é importante?

Porque movimentar dinheiro é apenas parte do processo. Também é necessário identificar a qual emissão, investidor ou evento cada valor corresponde. A conciliação conecta o fluxo financeiro às informações do ativo e ajuda a verificar se os pagamentos previstos foram efetivamente realizados.

Quais riscos uma boa estrutura de liquidação ajuda a reduzir?

Uma operação bem organizada ajuda a reduzir erros de instrução, pagamentos fora do prazo, divergências de valores e falhas de conciliação. Esses problemas podem gerar retrabalho, atrasar repasses e criar dificuldades de acompanhamento para emissores e demais participantes.

Como a tecnologia pode tornar a liquidação mais eficiente?

A tecnologia permite integrar dados da emissão, instruções de pagamento, conciliações e acompanhamento de eventos. Quando essas informações permanecem em ambientes separados, equipes dependem mais de planilhas, trocas de arquivos e conferências manuais. A integração reduz pontos de atrito e aumenta a visibilidade sobre o andamento das movimentações.

A Vórtx apresenta Banco Liquidante entre suas soluções de Banking Services e destaca a integração com serviços relacionados a fundos e dívidas. Em sua página dedicada à liquidação, a empresa também informa conexão automática com infraestruturas de mercado, elemento que pode simplificar o processamento dos eventos financeiros.

Como escolher um banco liquidante para uma emissão?

A escolha deve considerar compatibilidade com o ativo, acesso às infraestruturas necessárias, capacidade operacional, integração tecnológica, atendimento e experiência com o tipo de emissão. Também vale avaliar como o prestador se conecta aos demais participantes, porque a liquidação depende de informações que atravessam diferentes etapas da operação.

O preço é relevante, mas não deve ser o único critério. Uma emissão envolve datas rígidas, pagamentos relevantes e obrigações documentadas. Eficiência, rastreabilidade e capacidade de responder a exceções podem ter impacto direto na rotina do emissor e na experiência dos demais participantes.

Entender o papel do banco liquidante permite estruturar melhor cada emissão. Mais do que executar transferências, esse participante conecta eventos financeiros à infraestrutura do mercado, ajudando recursos a circular corretamente desde a integralização até os pagamentos previstos durante a vida do ativo.

Referências

Vórtx — Banco Liquidante e Liquidação

Vórtx — Banking Services 

Vórtx — Grupo Vórtx

B3 — Securities and Financial Services: Banco Liquidante

B3 — Liquidante

Vórtx — Títulos de Dívida

Resolução CVM 160: o que mudou nas ofertas públicas
CVM
Mercado de Capitais
Regulação Financeira
Resolução CVM 160

Resolução CVM 160: o que mudou nas ofertas públicas

A Resolução CVM 160 se tornou um dos marcos mais importantes da modernização do mercado de capitais brasileiro. Editada originalmente em 2022 e já atualizada por resoluções posteriores, ela passou a disciplinar as ofertas públicas de distribuição primária e secundária de valores mobiliários, além da negociação dos ativos ofertados em mercados regulamentados. Na prática, a norma substituiu e consolidou regras que antes estavam espalhadas, especialmente nas antigas Instruções CVM 400 e 476, criando um modelo mais integrado para emissores, coordenadores, assessores jurídicos e investidores.

Mais do que uma simples reorganização normativa, a resolução buscou equilibrar dois objetivos que nem sempre caminham juntos com facilidade: ampliar a eficiência das ofertas e preservar a proteção do investidor. O artigo 1º da norma deixa isso explícito ao afirmar que sua finalidade é assegurar a proteção dos interesses do público investidor em geral e promover a eficiência e o desenvolvimento do mercado de valores mobiliários. Esse ponto ajuda a entender por que a CVM tratou, no mesmo texto, de procedimentos, documentos, publicidade, ritos de registro, responsabilidades e restrições de negociação.

O que é a Resolução CVM 160?

Em termos objetivos, a Resolução CVM 160 é a regra geral das ofertas públicas de distribuição de valores mobiliários no Brasil. Ela se aplica às operações primárias, quando os recursos vão para o emissor, e às secundárias, quando a venda é feita por atuais titulares dos ativos. Também alcança, em determinadas hipóteses, a negociação dos valores mobiliários ofertados após a distribuição. Ao centralizar esse regime, a CVM reduziu a fragmentação regulatória e criou uma lógica mais uniforme para operações com perfis distintos.

Essa unificação trouxe impacto direto para o mercado porque encerrou a antiga divisão prática entre ofertas registradas e ofertas com esforços restritos nos moldes conhecidos durante anos. A proposta passou a ser menos binária e mais calibrada conforme o público-alvo, o tipo de emissor, o valor mobiliário ofertado e o rito aplicável. Com isso, a regulação ficou mais aderente à sofisticação do mercado brasileiro, que hoje convive com operações de varejo, ofertas institucionais, emissões recorrentes e estruturas cada vez mais especializadas.

Leia também sobre o Underwriting: o que é e como garante segurança nas emissões de valores

Por que essa norma foi considerada um marco regulatório?

Um dos principais motivos é que a resolução substituiu paradigmas antigos e incorporou mecanismos mais modernos de acesso ao mercado. A CVM passou a admitir diferentes ritos de concessão de registro, incluindo procedimentos automáticos em situações previstas na norma, o que reduziu etapas em operações que já apresentam menor necessidade de escrutínio individualizado. Isso não significa ausência de controle, mas sim uma tentativa de alocar o esforço regulatório de forma mais proporcional ao risco e ao perfil da oferta.

Outro aspecto decisivo foi o reforço da padronização informacional. A norma consolidou a exigência de documentos como prospecto e lâmina da oferta em hipóteses específicas, além de disciplinar o material publicitário e os documentos usados em apresentações a investidores. Segundo a ANBIMA, a Resolução CVM 160 trouxe a padronização dos documentos das emissões e reforçou a transparência por meio de instrumentos mais objetivos para o mercado. Isso melhora a comparabilidade entre operações e favorece decisões mais informadas.

Como a Resolução CVM 160 organiza os ritos das ofertas?

A lógica central da norma é reconhecer que nem toda oferta pública exige o mesmo caminho regulatório. Por isso, a resolução estrutura procedimentos distintos para obtenção do registro, observando características do emissor, da oferta e do público destinatário. Em certos casos, a obtenção do registro pode ocorrer por rito ordinário; em outros, por rito automático, desde que os requisitos normativos estejam preenchidos. Esse desenho busca reduzir fricções desnecessárias sem abandonar deveres de transparência, diligência e responsabilidade.

Na prática, isso favorece especialmente emissões recorrentes e operações de renda fixa com agentes já habituados às exigências regulatórias. A norma também conversa com figuras como o emissor frequente de valores mobiliários de renda fixa e o emissor com grande exposição ao mercado, categorias definidas pela própria regulamentação para calibrar exigências. Em vez de tratar todas as operações do mesmo modo, a CVM passou a reconhecer níveis diferentes de maturidade, histórico e capacidade informacional dos participantes envolvidos.

Quais foram as mudanças mais relevantes para emissores e investidores?

Para os emissores, a principal mudança foi a possibilidade de estruturar ofertas com maior previsibilidade procedimental. A existência de documentos padronizados, cronogramas mais racionalizados e hipóteses de rito automático tende a reduzir custos indiretos, incertezas de execução e gargalos jurídicos e operacionais. Isso é especialmente relevante em janelas curtas de mercado, nas quais atraso regulatório pode comprometer o sucesso econômico da oferta.

Para os investidores, o ganho mais evidente está na qualidade e na organização das informações. A norma detalha a responsabilidade sobre as informações divulgadas, disciplina a publicidade, trata do prospecto, da lâmina e do documento de aceitação, e exige tratamento equitativo aos destinatários e aceitantes das ofertas. Em um mercado que depende da confiança para funcionar bem, clareza documental e coerência informacional não são apenas formalidades: são condições para uma alocação de capital mais eficiente e menos assimétrica.

Como a Resolução CVM 160 impacta o desenvolvimento do mercado de capitais?

O impacto é relevante porque a norma ajuda a aproximar o mercado brasileiro de uma lógica regulatória mais funcional e escalável. Quando o acesso ao mercado depende de regras claras, documentos inteligíveis e prazos compatíveis com a dinâmica financeira, empresas encontram menos barreiras para captar recursos e investidores passam a operar em ambiente mais previsível. Esse efeito não elimina riscos de mercado, mas reduz ineficiências criadas pela própria estrutura normativa.

Além disso, a resolução favorece a ampliação do cardápio de operações possíveis dentro de um regime mais uniforme. A consolidação regulatória também simplifica o trabalho de intermediários, escritórios, securitizadoras, coordenadores e áreas de compliance, que passam a atuar sobre uma espinha dorsal normativa comum. Com as alterações posteriores incorporadas ao texto consolidado, a tendência é de evolução contínua do regime, acompanhando mudanças legais e necessidades práticas do mercado brasileiro.

Leia também sobre o Administrador de fundos: responsabilidades e principais atribuições

O que as empresas devem observar antes de usar essa resolução em uma oferta?

Apesar de a Resolução CVM 160 ter simplificado diversos pontos, ela não tornou o processo trivial. Cada operação exige análise do tipo de valor mobiliário, do perfil do emissor, do público investidor, das exigências documentais, da necessidade de prospecto ou lâmina, das restrições de negociação e das responsabilidades de cada participante. Também é essencial avaliar se a oferta se enquadra em rito ordinário ou automático e se há normas complementares aplicáveis, inclusive de registro de emissores, suitability e autorregulação.

Por isso, empresas que pretendem captar recursos no mercado de capitais precisam enxergar a resolução não apenas como uma regra de compliance, mas como uma ferramenta estratégica de estruturação. Com assessoria técnica adequada, a norma pode acelerar emissões, melhorar a comunicação com investidores e reduzir riscos de execução. Sem esse preparo, porém, a simplificação regulatória pode ser mal interpretada e gerar falhas relevantes em uma operação que depende, acima de tudo, de confiança, precisão informacional e aderência jurídica.

Acesse nosso site para acompanhar conteúdos sobre mercado de capitais, regulação, crédito e investimentos. Reunimos materiais que ajudam sua empresa a entender normas, avaliar oportunidades e tomar decisões com mais segurança, clareza, estratégia e visão de longo prazo no cenário.

https://conteudo.cvm.gov.br/export/sites/cvm/legislacao/resolucoes/anexos/100/resol160consolid.pdf

https://conteudo.cvm.gov.br/legislacao/resolucoes.html

https://conteudo.cvm.gov.br/legislacao/resolucoes/resol160.html

https://conteudo.cvm.gov.br/export/sites/cvm/audiencias_publicas/ap_sdm/anexos/2021/sdm0221_Relatorio.pdf

https://www.anbima.com.br/data/files/DC/34/2C/30/F7FF6810C17B7E68EA2BA2A8/Reuniao%20aberta%20CVM%20-%20QA.pdf

Escritura de debêntures: o que é e o que não pode faltar
Debêntures
Mercado de Capitais

Escritura de debêntures: o que é e o que não pode faltar

As debêntures são instrumentos de dívida usados por companhias para captar recursos no mercado, e a escritura de emissão é o documento que organiza juridicamente essa operação. Mais do que um formulário, ela funciona como a espinha dorsal da oferta, porque estabelece direitos, deveres, condições financeiras, garantias, eventos de vencimento antecipado e a atuação do agente fiduciário. Na prática, é a escritura que traduz a decisão societária de emitir debêntures em regras objetivas, reduzindo ambiguidades e oferecendo previsibilidade para emissora e investidores.

No mercado brasileiro, a relevância desse documento é reforçada pela Lei das Sociedades por Ações, pelas normas da CVM e por práticas consolidadas pela ANBIMA e pela B3. A lei determina elementos mínimos da emissão e prevê a intervenção obrigatória do agente fiduciário nas debêntures distribuídas ou admitidas à negociação no mercado. Guias e modelos de mercado ajudam a padronizar cláusulas, linguagem e critérios operacionais, o que facilita análise, registro e acompanhamento do título.

O que é a escritura de debêntures?

A escritura de debêntures, também chamada de escritura de emissão, é o instrumento que formaliza as condições de uma emissão de debêntures. Nela ficam descritos dados como valor da emissão, quantidade de títulos, prazo, remuneração, forma de amortização, datas de pagamento, garantias, hipóteses de resgate, regras de assembleia de debenturistas e obrigações assumidas pela companhia emissora. Em resumo, é o documento que transforma a estrutura financeira da operação em obrigações juridicamente exigíveis.

Esse caráter contratual é decisivo porque a debênture representa um crédito do investidor contra a empresa emissora. Por isso, não basta dizer que haverá juros ou vencimento em determinada data. A escritura precisa detalhar como esses valores serão calculados, quais índices poderão ser usados, em que situações o título poderá vencer antecipadamente e quais medidas podem ser adotadas se houver descumprimento. Quanto mais clara e técnica for essa redação, menor tende a ser o risco de conflito interpretativo durante a vigência da emissão.

Por que a escritura é tão importante na emissão?

A importância da escritura está no fato de que ela organiza a relação entre emissora, investidores e demais participantes da operação. É ali que se define, por exemplo, se a debênture será simples ou conversível, se haverá garantia real, flutuante, quirografária ou subordinada, e quais compromissos financeiros e não financeiros a empresa precisará observar. Esse detalhamento é essencial para a precificação do risco, já que investidores institucionais e pessoas físicas analisam essas cláusulas antes de decidir pela subscrição ou compra no mercado secundário.

Além disso, a escritura é um mecanismo de proteção coletiva. Em vez de cada investidor negociar individualmente com a companhia, todos passam a ter direitos estruturados em um mesmo documento, representados pelo agente fiduciário. Isso dá eficiência à governança da emissão e ajuda a preservar a isonomia entre debenturistas. Em emissões mais complexas, com índices, amortizações escalonadas ou covenants financeiros, essa função organizadora se torna ainda mais relevante para evitar dúvidas futuras.

Leia também sobre o Gestores de recursos: quem são e como atuam no mercado de capitais

Quais informações não podem faltar na escritura?

Embora a redação varie conforme a operação, alguns pontos são centrais. A escritura deve identificar a emissora, a aprovação societária da emissão, a série ou as séries emitidas, o montante total, a forma nominativa, a espécie e as garantias, a remuneração pactuada, o cronograma de pagamento e as condições de vencimento. Também deve disciplinar comunicação com investidores, quóruns de deliberação, hipóteses de inadimplemento e procedimentos em caso de eventos extraordinários, como reorganizações societárias ou mudança de controle.

Condições financeiras e obrigações da emissora

Entre as cláusulas mais analisadas estão as financeiras. A escritura pode prever remuneração prefixada, pós-fixada ou híbrida, indexadores, prêmio, pagamento periódico de juros e amortização parcelada. Também pode estabelecer covenants, que são compromissos assumidos pela emissora para manter certos indicadores ou para não praticar determinados atos sem observância das regras da emissão. Esses covenants funcionam como alertas contratuais: se forem descumpridos, podem gerar renegociação, assembleia ou até vencimento antecipado.

Garantias, eventos de default e quóruns

Outro núcleo relevante envolve garantias e mecanismos de reação ao risco de crédito. A escritura precisa esclarecer se existe garantia real sobre bens ou direitos, se a obrigação é quirografária, ou se há subordinação frente a outros credores. Também define eventos de default, como inadimplemento pecuniário, descumprimento de obrigações, falência, recuperação judicial ou vencimento antecipado cruzado. Os quóruns para alteração das condições da emissão e deliberações em assembleia também merecem atenção, porque interferem diretamente no poder de decisão dos investidores.

Qual é o papel do agente fiduciário nesse documento?

O agente fiduciário ocupa posição central na escritura porque representa a comunhão dos debenturistas perante a companhia emissora. A legislação brasileira atribui a ele deveres de diligência, fiscalização e defesa dos interesses dos titulares, dentro dos limites legais e contratuais. Na prática, sua presença torna a emissão mais organizada, já que ele acompanha obrigações da emissora, verifica documentos, convoca assembleias quando necessário e atua como ponto de referência para eventos que afetem a coletividade dos investidores.

A intervenção do agente fiduciário na escritura também traz segurança operacional. O documento costuma descrever suas atribuições, hipóteses de substituição, remuneração, limitações de responsabilidade e canais de comunicação. Isso é importante porque a proteção do investidor não depende apenas do texto das cláusulas, mas da existência de um representante capaz de monitorar o cumprimento delas ao longo do tempo. Em emissões públicas ou negociadas no mercado, essa estrutura é especialmente relevante para reforçar confiança e transparência.

Como a escritura é elaborada na prática?

A elaboração da escritura costuma envolver uma etapa prévia de definição da estrutura da oferta. A companhia, assessorada por advogados, coordenadores, agente fiduciário e outros prestadores, alinha o objetivo da captação, o perfil de prazo, a remuneração, as garantias e os riscos envolvidos. A partir disso, a minuta é preparada com base na legislação, nas normas aplicáveis e em padrões aceitos pelo mercado. Depois, o texto passa por negociações técnicas, revisão de consistência e compatibilização com os demais documentos da operação.

Em seguida, a escritura final precisa refletir fielmente os atos societários que aprovaram a emissão e dialogar com materiais de oferta, registros e documentos operacionais. Uma inconsistência entre esses instrumentos pode gerar retrabalho, exigências regulatórias e insegurança jurídica. Por isso, a atenção ao detalhe é indispensável. Em um mercado que valoriza padronização, a boa escritura combina precisão, coerência, clareza e aderência às particularidades da operação.

Leia também sobre o Custódia de ativos: como funciona e por que é essencial no mercado financeiro

Quais cuidados ajudam a evitar problemas futuros?

Um dos principais cuidados é não tratar a escritura como mera formalidade. Cláusulas copiadas sem adaptação podem criar incompatibilidades com a realidade financeira da emissora ou com o perfil da oferta. Também é prudente redigir eventos de vencimento antecipado e covenants com equilíbrio, para que protejam o investidor sem inviabilizar a gestão do negócio. Outro ponto essencial é definir com clareza a mecânica de cálculo da remuneração, dos encargos moratórios e dos procedimentos de comunicação e deliberação.

Também vale atenção especial à linguagem. Termos vagos, remissões confusas e fórmulas abertas demais costumam ser fonte de litígio. Quando a escritura é clara, a emissão ganha eficiência desde a colocação até o acompanhamento no mercado secundário. Em um ambiente de crédito mais seletivo, documentos bem estruturados contribuem para credibilidade, transparência e melhor percepção de risco. Por isso, entender a escritura de debêntures é entender o coração jurídico e econômico da emissão.

Quer entender o mercado de capitais, crédito estruturado e instrumentos de captação? Acesse nosso site e confira outros conteúdos preparados para ajudar sua empresa a tomar decisões mais seguras, estratégicas e alinhadas às exigências do ambiente regulatório e financeiro atual.

Chamada: A escritura de debêntures define regras, garantias, remuneração e deveres que sustentam toda a emissão. Na matéria, mostramos por que esse documento é decisivo para segurança jurídica, transparência e proteção dos investidores, além dos principais pontos que exigem atenção na estruturação da operação no mercado brasileiro, em várias operações estruturadas.

https://www.planalto.gov.br/ccivil_03/leis/l6404consol.htm

https://www.planalto.gov.br/ccivil_03/leis/l6404compilada.htm

https://www.anbima.com.br/data/files/6B/90/A3/0C/20C39510C033929568A80AC2/Guia-atualizacao-debentures.pdf

https://www2.camara.leg.br/legin/fed/lei/1970-1979/lei-6404-15-dezembro-1976-368447-publicacaooriginal-1-pl.html

https://conteudo.cvm.gov.br/export/sites/cvm/legislacao/notas-explicativas/anexos/nota027.pdf

https://www.anbima.com.br/data/files/E0/A1/B2/F3/532085106351AF7569A80AC2/ModelodeEscrituradeEmissaoDebentures-GTPadronizacaoANBIMA29-10-15_1_.pdf

Ofertas públicas: o que são, tipos e como funcionam
CVM
Mercado de Capitais

Ofertas públicas: o que são, tipos e como funcionam

Ofertas públicas são operações pelas quais valores mobiliários, como ações, debêntures, cotas de fundos e certificados, são distribuídos ao mercado de forma regulada. No Brasil, esse processo é supervisionado pela Comissão de Valores Mobiliários, a CVM, e integra a lógica de financiamento do mercado de capitais. Na prática, uma oferta pública conecta empresas, securitizadoras, fundos e demais emissores a investidores que buscam oportunidades com perfis distintos de risco, prazo e retorno.

O tema ganhou ainda mais relevância com a modernização das regras brasileiras. A Resolução CVM 160 passou a ser a norma geral das ofertas públicas de distribuição, substituindo instruções anteriores e buscando dar mais flexibilidade ao processo, sem afastar a proteção ao investidor. Ao mesmo tempo, a B3 segue como ambiente central para listagem, negociação e visibilidade dessas operações. Compreender como esse mecanismo funciona ajuda tanto quem pretende captar recursos quanto quem deseja investir com mais critério.

O que são ofertas públicas?

Uma oferta pública é, em essência, a colocação de valores mobiliários junto a investidores, dentro de regras de transparência, divulgação e responsabilidade. A Lei 6.385 estabelece que nenhuma emissão pública de valores mobiliários pode ser distribuída sem prévio registro na Comissão, salvo hipóteses previstas na regulamentação. Já a Resolução CVM 160 regula a distribuição primária ou secundária e a negociação dos valores mobiliários ofertados nos mercados regulamentados.

Isso significa que a oferta pública não é apenas um anúncio de venda. Ela envolve estruturação jurídica, documentos informacionais, diligência, definição de público-alvo, atuação de coordenadores e cumprimento de exigências formais. A depender do ativo, da categoria do investidor e do tipo de emissor, o rito pode mudar, mas a lógica central permanece: permitir acesso ao capital e, ao mesmo tempo, assegurar que o mercado receba informações adequadas para decidir.

Quais são os principais tipos de oferta pública?

As ofertas públicas podem ser classificadas de diferentes maneiras, mas a distinção mais importante é entre oferta primária e oferta secundária. Na oferta primária, quem vende é o próprio emissor. Em uma companhia aberta, por exemplo, novas ações são emitidas e os recursos captados entram no caixa da empresa para financiar expansão, investimentos, aquisições ou reorganização financeira. A B3 destaca que, nesse caso, há aumento efetivo de capital social.

Na oferta secundária, os valores mobiliários já existem e pertencem a acionistas ou cotistas vendedores. O dinheiro arrecadado, portanto, não vai para a empresa, mas para quem está alienando sua participação. Esse modelo é comum quando sócios desejam monetizar parte do investimento, ampliar liquidez ou reorganizar a base societária. A própria B3 diferencia claramente os dois formatos e mostra que ambos podem coexistir na mesma operação.

Leia também sobre o Gestores de recursos: quem são e como atuam no mercado de capitais

IPO e follow-on

Quando uma empresa lança ações ao mercado pela primeira vez, a operação é chamada de oferta pública inicial, o conhecido IPO. Depois disso, novas captações com ações passam a ser chamadas de ofertas subsequentes, ou follow-ons. A B3 explica que o IPO marca a primeira oferta pública da companhia, enquanto o follow-on ocorre após a abertura de capital e pode ter natureza primária, secundária ou mista.

Como uma oferta pública é estruturada?

A estruturação começa com a definição do objetivo da captação ou da venda. Em seguida, entram em cena assessores jurídicos, coordenadores, auditores, eventualmente agências de rating e outras partes relevantes. O emissor precisa organizar documentos societários, demonstrações financeiras, fatores de risco e materiais de divulgação. Em ofertas com maior complexidade, a due diligence ganha papel decisivo, porque reduz assimetrias de informação e ajuda a identificar contingências que podem afetar a percepção do investidor.

Além disso, a autorregulação também exerce influência importante. A ANBIMA mantém regras e procedimentos para a estruturação de ofertas públicas e para as atividades de coordenadores, securitizadoras, agentes fiduciários e outros participantes. Esse complemento ao arcabouço regulatório contribui para padronização, supervisão e melhoria das práticas de mercado, especialmente em emissões de dívida, securitização e fundos.

Qual é o papel da regulação nesse processo?

A regulação busca equilibrar eficiência de captação com proteção ao investidor. A CVM afirma que sua função é fiscalizar, normatizar, disciplinar e desenvolver o mercado de valores mobiliários. No caso das ofertas públicas, isso se traduz em regras sobre registro, divulgação, responsabilidades, materiais da oferta e negociação dos ativos distribuídos.

Nos últimos anos, a Resolução CVM 160 se tornou o principal marco desse regime. Segundo a própria CVM, a norma substituiu as antigas Instruções 400 e 476 e passou a ser a regra geral aplicável às ofertas públicas primárias e secundárias no Brasil. A autarquia destacou, quando editou a norma, que o objetivo era trazer maior flexibilidade às operações.

Rito automático e rito ordinário

Outro ponto importante é a existência de procedimentos distintos para análise e registro. A CVM publicou orientações específicas tanto para o registro automático quanto para o rito ordinário no Sistema SRE. Em 29 de maio de 2025, por exemplo, a autarquia informou a entrada em vigor do novo módulo de rito ordinário de registro de ofertas públicas de distribuição em 2 de junho de 2025. Isso mostra como o processo regulatório também evolui operacionalmente.

Por que as ofertas públicas são relevantes para empresas e investidores?

Para as empresas, a oferta pública pode ampliar fontes de financiamento, reduzir dependência bancária, diversificar credores e aumentar visibilidade institucional. A B3 ressalta que a abertura de capital tende a fortalecer reputação, transparência e acesso a novas alternativas de crescimento. Em operações subsequentes, a companhia ainda pode aumentar liquidez e expandir sua base de investidores.

Para o investidor, a oferta pública representa acesso a ativos novos ou a novas oportunidades em ativos já conhecidos. Mas essa oportunidade não elimina a necessidade de análise. Prospectos, lâminas, sumários e demais materiais devem ser lidos com atenção, especialmente nos pontos ligados a riscos, destinação dos recursos, estrutura da oferta, governança e histórico do emissor. Em mercado de capitais, informação continua sendo o principal filtro entre expectativa e decisão racional.

Leia também sobre o Custódia de ativos: como funciona e por que é essencial no mercado financeiro

Quais cuidados merecem atenção antes de investir em uma oferta?

Toda oferta pública precisa ser lida para além do entusiasmo comercial. O investidor deve observar quem está vendendo, para quê o recurso será usado, quais riscos podem afetar o negócio, qual é o horizonte do investimento e como aquele ativo se encaixa em sua estratégia. Também é importante diferenciar liquidez prometida de liquidez efetiva, além de entender se o preço da oferta parece compatível com fundamentos e com o momento do mercado.

Do lado do emissor, o cuidado central está na preparação. Uma oferta mal estruturada pode enfrentar questionamentos, reprecificação, baixa demanda ou desgaste reputacional. Por isso, transparência, governança e coerência narrativa deixaram de ser apenas exigências regulatórias e passaram a funcionar como elementos concretos de credibilidade. Em um mercado mais sofisticado, captar recursos envolve não só cumprir regras, mas construir confiança duradoura.

Como enxergar o futuro das ofertas públicas?

O ambiente brasileiro tende a continuar combinando digitalização, padronização documental e ajustes regulatórios para tornar as operações mais previsíveis. O avanço dos sistemas eletrônicos, a integração entre supervisão estatal e autorregulação e a ampliação do debate sobre transparência indicam um mercado técnico. Para emissores, isso exige preparo estratégico. Para investidores, exige leitura cuidadosa e menos impulso. Em ambos os lados, a qualidade da decisão dependerá cada vez mais da qualidade da informação.

Quer aprofundar seu entendimento sobre mercado de capitais, estruturação financeira e regulação? Acesse nosso site e confira outros conteúdos preparados para ajudar sua empresa a tomar decisões mais seguras, estratégicas e alinhadas às exigências do ambiente de investimentos atual, hoje.

https://www.planalto.gov.br/ccivil_03/leis/l6385.htm

https://conteudo.cvm.gov.br/export/sites/cvm/legislacao/resolucoes/anexos/100/resol160consolid.pdf

https://www.gov.br/cvm/pt-br

https://www.gov.br/cvm/pt-br/assuntos/noticias/2022/cvm-edita-norma-sobre-ofertas-publicas

https://conteudo.cvm.gov.br/legislacao/resolucoes/resol160.html

https://sistemas.cvm.gov.br/ofertas.asp

Family office: o que é, para que serve e quais os tipos

Family office: o que é, para que serve e quais os tipos

Quando o patrimônio familiar cresce, a administração financeira deixa de envolver apenas investimentos isolados e passa a exigir coordenação entre estratégia, governança, tributação, sucessão e gestão de riscos. É nesse contexto que surge o family office, estrutura criada para organizar decisões patrimoniais de forma integrada, com visão de longo prazo. Em vez de atuar apenas como gestor de aplicações, ele busca alinhar capital, objetivos familiares e preservação de legado.

Na prática, o family office pode funcionar como uma operação dedicada a uma única família ou como um modelo que atende diferentes núcleos familiares. O formato varia conforme o volume patrimonial, a complexidade dos ativos, a presença de empresas operacionais, imóveis, participações societárias, investimentos internacionais e demandas sucessórias. Mais do que um luxo, ele se tornou uma resposta à sofisticação crescente da gestão de grandes fortunas.

No Brasil, o interesse pelo tema cresce à medida que famílias empresárias buscam profissionalização, continuidade e segurança.

O que é family office?

Family office é uma estrutura voltada à administração abrangente do patrimônio de uma família. De acordo com a Securities and Exchange Commission dos Estados Unidos, family offices são entidades estabelecidas por famílias de alta renda para gerir recursos e prestar serviços como planejamento tributário e sucessório. Essa definição ajuda a entender seu caráter multidisciplinar e sua diferença em relação a um gestor focado apenas em investimentos.

Em linhas gerais, o family office centraliza informações, coordena especialistas e cria processos para que decisões patrimoniais sejam tomadas com método. Isso inclui organizar fluxo de caixa, consolidar carteiras, avaliar riscos, acompanhar obrigações fiscais, estruturar holdings, apoiar a filantropia e preparar a transição entre gerações. O objetivo não é apenas buscar rentabilidade, mas proteger patrimônio, reduzir conflitos e dar continuidade à estratégia familiar.

Como funciona essa estrutura na prática?

O funcionamento de um family office depende do perfil da família e do desenho operacional adotado. Em alguns casos, existe equipe própria, com profissionais dedicados exclusivamente ao núcleo familiar. Em outros, o serviço é terceirizado e integra especialistas externos em investimentos, contabilidade, advocacia, planejamento sucessório e compliance. Segundo a PwC, a criação dessa estrutura envolve definir propósito, estratégia, necessidades operacionais, tecnologia, governança e assessores.

Na rotina, isso significa transformar decisões dispersas em uma política coordenada. O family office pode reunir relatórios consolidados, criar critérios de alocação, estabelecer regras para distribuição de recursos, acompanhar exposição a riscos e organizar documentos críticos. Também costuma atuar como ponto de conexão entre bancos, gestoras, consultores jurídicos e membros da família, reduzindo a fragmentação informacional que frequentemente compromete a qualidade das escolhas patrimoniais.

Quais são os principais tipos de family office?

Os dois formatos mais conhecidos são o single family office e o multi family office. O primeiro atende exclusivamente uma família, oferecendo alto grau de personalização, confidencialidade e controle. Já o segundo presta serviços a várias famílias, diluindo custos e tornando a estrutura mais acessível. A própria orientação da SEC sobre a regra de family office reforça a distinção entre estruturas voltadas a uma única família e arranjos multifamiliares.

Leia também sobre E-consignado: o que é e como funciona?

Single family office

Esse modelo costuma ser adotado quando o patrimônio é elevado e suficientemente complexo para justificar uma operação exclusiva. Ele permite customização profunda, governança sob medida e maior proximidade entre equipe e família. Em contrapartida, envolve custos mais altos, necessidade de supervisão e montagem de processos internos robustos.

Multi family office

No multi family office, várias famílias compartilham especialistas, sistemas e rotinas. Isso reduz despesas fixas e amplia o acesso a competências técnicas que, isoladamente, poderiam ser caras para uma única família. O desafio está em preservar personalização, confidencialidade e alinhamento estratégico sem perder escala.

Por que o family office ganhou relevância nos últimos anos?

A relevância do tema aumentou porque o patrimônio das famílias passou a incluir ativos mais diversos, exposições internacionais e desafios sucessórios mais sensíveis. O Relatório Global de Family Office 2025, da UBS, reuniu informações de mais de 300 family offices, representando famílias com patrimônio médio de US$ 2,7 bilhões e cobertura de US$ 651 bilhões em ativos. O levantamento mostra um ambiente marcado por volatilidade, incerteza geopolítica e necessidade crescente de diversificação.

Além disso, o debate sobre legado mudou. Hoje, famílias empresárias e investidores de alta renda discutem não apenas retorno financeiro, mas também governança, impacto, educação financeira das novas gerações e protocolos para tomada de decisão. A PwC destaca que family offices modernos também lidam com propósito, investimentos sustentáveis, filantropia e medição de impacto, mostrando que a estrutura deixou de ser meramente administrativa para assumir papel estratégico.

Leia também sobre O que é uma SCD (Sociedade de Crédito Direto)?

Quais benefícios essa estrutura pode oferecer?

O principal benefício é a visão integrada. Em vez de cada tema patrimonial ser tratado de forma isolada, o family office conecta investimento, tributação, sucessão, governança e proteção jurídica. Isso tende a melhorar a qualidade das decisões, diminuir retrabalhos e criar maior previsibilidade. Famílias com ativos dispersos em empresas, imóveis, renda variável, fundos e patrimônio internacional costumam se beneficiar especialmente dessa consolidação.

Outro ganho importante está na continuidade. Com processos definidos, relatórios organizados e regras claras, a família reduz dependência de decisões improvisadas ou centralizadas em uma única pessoa. Isso facilita a sucessão, melhora a comunicação entre herdeiros e ajuda a atravessar momentos delicados, como venda de empresa, falecimento de patriarcas, reorganizações societárias ou mudanças relevantes no cenário econômico.

Quais cuidados devem ser observados antes de estruturar um family office?

Apesar das vantagens, essa estrutura não deve ser adotada por modismo. Antes de implementá-la, é essencial entender o tamanho do patrimônio, o custo operacional, a necessidade real de equipe dedicada e o grau de complexidade da família. Também é importante avaliar governança, critérios de contratação, regras de confidencialidade, responsabilidades dos prestadores e aderência às normas regulatórias aplicáveis em cada serviço contratado.

Outro ponto decisivo é evitar a ilusão de que family office elimina conflitos familiares. Na verdade, ele funciona melhor quando existe clareza sobre objetivos, papéis e limites de decisão. Sem isso, a estrutura pode apenas sofisticar problemas antigos. Por essa razão, protocolos familiares, acordos de governança e educação patrimonial costumam ser tão importantes quanto a seleção de bons especialistas.

Como saber se esse modelo faz sentido para uma família?

O family office tende a fazer sentido quando a família precisa coordenar patrimônio relevante, múltiplos ativos e decisões de longo prazo de maneira profissionalizada. Ele se torna especialmente útil quando há empresas familiares, herdeiros com perfis diferentes, investimentos em mais de uma jurisdição, preocupação com sucessão e necessidade de consolidar informações financeiras em um único centro decisório.

Em essência, não se trata apenas de tamanho de fortuna, mas de complexidade. Quando administrar o patrimônio passa a exigir método, integração e governança, o family office surge como ferramenta de organização estratégica. Bem estruturado, ele ajuda a proteger patrimônio, orientar escolhas e preparar o futuro familiar com mais consistência.

Acesse nosso site para entender melhor como soluções patrimoniais podem apoiar decisões mais seguras, organizadas e duradouras. Reunimos conteúdos sobre gestão, crédito, governança e planejamento para quem busca clareza na administração de patrimônio, negócios e estratégias financeiras de longo prazo.

https://www.sec.gov/news/press/2010/2010-189.htm

https://www.pwc.com/gx/en/services/family-business/family-office.html

https://www.ubs.com/global/en/wealthmanagement/family-office-uhnw.html

https://www.sec.gov/files/rules/final/2011/ia-3220.pdf

https://www.sec.gov/rules-regulations/staff-guidance/division-investment-management-frequently-asked-questions/staff-responses-questions-about-family-office-rule
Oferta de fundo de investimento: como funciona?

Oferta de fundo de investimento: como funciona?

Quando se fala em oferta, fala-se na colocação de cotas no mercado. Em uma distribuição primária, novas cotas são emitidas e os recursos entram no caixa do próprio fundo. Já numa distribuição secundária, as cotas já existem e os recursos vão para o cotista vendedor. Essa distinção importa porque muda a finalidade econômica da operação e a leitura sobre diluição.

Nos fundos, a regulação principal sobre constituição, funcionamento e divulgação de informações está na Resolução CVM 175. Ela define o fundo como uma comunhão de recursos, trata das responsabilidades dos prestadores de serviços e enquadra o regulamento como o documento que rege a constituição e o funcionamento do veículo. Por isso, a oferta não pode ser lida isoladamente, mas em conjunto com a estrutura do fundo e sua política de investimento.

Quais fundos costumam fazer oferta ao mercado?

Antes de entender como uma oferta acontece, é importante saber que nem todos os fundos acessam o mercado da mesma forma. A dinâmica de captação varia conforme a estrutura do veículo, o perfil dos cotistas e as regras aplicáveis a cada categoria. Enquanto alguns fundos recebem aportes de maneira contínua, outros dependem de ofertas específicas para emitir novas cotas, captar recursos e ampliar sua atuação. Por isso, identificar quais fundos costumam recorrer a ofertas ao mercado ajuda a compreender melhor a lógica de distribuição e o contexto de cada operação.

Leia também sobre Mercado de recebíveis: como funciona?

Diferença entre fundo aberto e fundo fechado

Nem toda entrada em fundo acontece por uma oferta pública parecida com a de um FII ou de um FIDC listado. Nos fundos abertos, a captação costuma ser contínua, com aplicação e resgate conforme as regras do produto e dos canais de distribuição. Nesses casos, o investidor acessa o fundo pela corretora, banco ou plataforma, observando regulamento, lâmina e demais documentos. Já nos fundos fechados, a emissão de cotas costuma seguir uma oferta pública mais formal.

A Resolução CVM 160 trata das ofertas públicas de distribuição e traz anexos específicos para cotas de fundos fechados e para FIDC. O texto consolidado mostra exigências documentais próprias, como prospecto e lâmina da oferta, sobretudo quando o público-alvo não é composto apenas por investidores profissionais. Isso explica por que algumas ofertas chegam ao investidor com cronograma, anúncio de início e período de subscrição, enquanto outras funcionam como distribuição recorrente de um fundo aberto já disponível na plataforma.

Como a oferta é estruturada na prática?

Toda oferta séria começa antes da distribuição em si. É preciso definir a tese do fundo, o público-alvo, a forma de captação, os prestadores de serviços envolvidos, os custos e os documentos que sustentarão a decisão do investidor. A CVM 175 define, por exemplo, quem são os prestadores de serviços essenciais e registra que o distribuidor é o intermediário contratado para realizar a distribuição de cotas. Já a CVM 160 organiza como a oferta pública deve ser registrada ou processada.

Documentos que merecem leitura

Na prática, o investidor deve olhar com atenção para o regulamento, a lâmina, o prospecto e os materiais da oferta. O Portal do Investidor explica que a lâmina reúne quatro pilares informacionais do fundo: rentabilidade e estratégia, custos, riscos e condições de aplicação e resgate. Ela também traz público-alvo, restrições, política de investimento, histórico de rentabilidade, taxas, classificação de risco e política de distribuição. A própria CVM recomenda que a leitura da lâmina não substitua a do regulamento.

Em ofertas públicas de fundos fechados, a regulamentação ainda exige materiais padronizados com sumário dos principais riscos e conteúdo mínimo de prospecto. Isso reduz a assimetria de informação e obriga o ofertante a expor elementos centrais da operação, inclusive o perfil do fundo, os prestadores de serviços e os fatores de risco. Para o investidor, essa etapa documental é menos burocracia do que proteção, porque ali aparecem sinais sobre liquidez, prazo, concentração de carteira, possibilidade de alavancagem e conflitos de interesse.

O que o investidor precisa avaliar antes de entrar?

Entrar em uma oferta sem entender o encaixe do produto no próprio perfil é um erro recorrente. A Resolução CVM 30 define as categorias de investidores qualificados e profissionais, enquanto as regras de suitability da ANBIMA reforçam a necessidade de adequação entre produto e cliente. Isso importa porque algumas ofertas são restritas a determinados públicos e porque o simples acesso a uma emissão não significa que ela faça sentido para seus objetivos.

Leia também sobre E-consignado: o que é e como funciona?

Risco, prazo e custos

Antes de subscrever cotas, vale observar alguns pontos. O primeiro é o objetivo do fundo e a coerência entre a estratégia prometida e os ativos que poderão compor a carteira. O segundo é a liquidez: fundos abertos costumam permitir resgate, mas fundos fechados dependem das regras da emissão e, em muitos casos, da negociação em mercado secundário. Também entram na conta taxas, despesas, risco e horizonte de investimento.

Como funciona a nova emissão para cotistas atuais?

Em ofertas subsequentes de fundos fechados, especialmente em estruturas listadas, o cotista atual pode ter direito de preferência. O guia prático da B3 explica que a aprovação de nova oferta pode ocorrer por deliberação da gestora e ou administradora com base no capital autorizado do regulamento, ou por decisão em assembleia. Quando a aprovação ocorre com base no capital autorizado previsto no regulamento, a nova emissão concede obrigatoriamente direito de preferência aos cotistas atuais, protegendo o investidor contra diluição não planejada.

Direito de preferência e sobras

A mesma B3 mostra que, após o período inicial, pode haver uma etapa de sobras e montante adicional, funcionando como uma segunda rodada para subscrever cotas não absorvidas no primeiro momento. O cronograma também costuma prever data de corte, prazo de exercício e liquidação. Em determinadas ofertas, há negociação do direito de preferência, enquanto em ofertas restritas a investidores profissionais ou qualificados essa negociação não ocorre no ambiente da B3.

Por que a oferta pode ser vantajosa ou inadequada?

Uma oferta pode ser vantajosa quando amplia o patrimônio do fundo para financiar aquisições, diversificar a carteira, reduzir concentração ou capturar oportunidades coerentes com a tese. Também pode ser positiva quando o preço de emissão, os custos e o pipeline de alocação indicam uso disciplinado do capital. Mas a operação pode ser inadequada quando serve apenas para crescer sem qualidade, quando o material não explica bem o destino dos recursos ou quando o investidor entra motivado por marketing. Essa leitura é uma inferência prática apoiada na documentação e nas exigências de transparência previstas para as ofertas.

Como acompanhar a oferta depois do investimento?

A análise não termina no clique de aplicação. A CVM mantém consulta pública que permite verificar regulamento, prospecto, lâmina, composição da carteira, fatos relevantes e dados de captação e resgate dos fundos registrados. Depois de entrar, o investidor deve acompanhar se o fundo executa a estratégia apresentada, se o risco evolui dentro do esperado e se os comunicados posteriores confirmam a destinação dos recursos descrita na oferta.

Oferta de fundo de investimento não é apenas um convite para aplicar dinheiro. É um processo regulado, com documentos, responsabilidades e critérios de adequação que existem para tornar a decisão menos opaca. Quanto mais o investidor entende a diferença entre fundo aberto e fechado, distribuição primária e secundária, direito de preferência e leitura de documentos, maior a chance de filtrar oportunidades reais com mais segurança. Em mercado de capitais, a boa oferta é a que explica com clareza como o capital será captado, investido e acompanhado.

Acesse nosso site para aprofundar seu entendimento sobre fundos, ofertas, crédito e mercado de capitais. Reunimos conteúdos claros, atualizados para ajudar sua empresa e sua tomada de decisão a investir com mais critério, segurança e melhor visão de longo prazo.

https://www.gov.br/investidor/pt-br/investir/tipos-de-investimentos/fundos-de-investimentos

https://www.b3.com.br/data/files/A9/C0/E5/1A/DC6039106EEC8429AC094EA8/Subscricao%20de%20Cotas%20de%20Fundos%20de%20Investimento%20-%20Guia%20Pratico%20-%20FINAL.pdf

https://www.gov.br/investidor/pt-br/investir/como-investir/ofertas-publicas-de-distribuicao

https://www.b3.com.br/pt_br/produtos-e-servicos/solucoes-para-emissores/ofertas-publicas/ofertas-em-andamento/empresas/prospectos-de-fundos-de-investimento

https://conteudo.cvm.gov.br/menu/regulados/fundos/consultas/fundos.html

Sociedade de Crédito Direto: quais são as principais oportunidades?
CVM
e-consignado
Gestão
recebíveis

Sociedade de Crédito Direto: quais são as principais oportunidades?

A Sociedade de Crédito Direto, ou SCD, ganhou relevância no mercado brasileiro porque combina regulação bancária, operação digital e foco na concessão de crédito com capital próprio. Na prática, trata-se de uma instituição financeira autorizada pelo Banco Central do Brasil para atuar por meio de plataforma eletrônica, sem a lógica tradicional de captação de depósitos do público. Esse desenho regulatório abriu espaço para modelos mais ágeis, especializados e orientados por dados, mas também elevou a importância da gestão de risco, da governança e da conformidade desde o primeiro dia de operação. Por isso, analisar uma SCD exige olhar simultaneamente para estratégia, estrutura societária, apetite de risco, capacidade tecnológica e aderência regulatória. Separar oportunidade de propaganda virou etapa obrigatória para investidores, parceiros e clientes que buscam solidez, previsibilidade e relacionamento duradouro no crédito digital bem calibrado.

O que caracteriza uma Sociedade de Crédito Direto?

A base do modelo está na natureza da própria SCD. A regulamentação do Banco Central definiu que essa instituição realiza operações de empréstimo, financiamento e aquisição de direitos creditórios exclusivamente por plataforma eletrônica e com recursos cuja origem é o capital próprio. Em outras palavras, a SCD não funciona como um banco comercial clássico. Ela pode emprestar, financiar e estruturar sua atuação com tecnologia, mas precisa respeitar limites claros de escopo, autorização e supervisão.

Esse desenho tem efeitos práticos importantes. Como a SCD utiliza recursos próprios nas operações, o risco de crédito bate de forma mais direta no balanço da instituição. Ao mesmo tempo, o modelo tende a favorecer decisões rápidas, jornadas digitais e estratégias de nicho, porque a operação nasce menos dependente de agências, estruturas físicas e fluxos analógicos. A regulação consolidada também exige capital social integralizado e patrimônio líquido mínimo de R$1 milhão, o que impõe uma barreira inicial relevante, ainda que mais acessível do que a de estruturas financeiras maiores.

Por que esse formato chama atenção?

A resposta está na combinação entre eficiência operacional e possibilidade de especialização. O próprio Banco Central destaca benefícios das fintechs de crédito, como aumento da eficiência e da concorrência no mercado, maior rapidez nas transações e redução da burocracia no acesso ao crédito. Para uma SCD bem estruturada, isso significa poder atender públicos pouco servidos, desenhar políticas de crédito mais segmentadas e usar tecnologia para reduzir custo operacional sem abandonar controles essenciais.

Leia também sobre O que é antecipação de recebíveis e em quais casos ela é indicada?

Quais oportunidades tornam a SCD atraente?

A primeira oportunidade está na capacidade de competir por experiência, e não apenas por escala. Uma SCD pode construir fluxos de análise mais leves, integrações digitais e respostas mais rápidas para clientes pessoa física ou empresa. Em segmentos em que o tempo de resposta pesa na decisão, essa diferença pode ser decisiva. A plataforma eletrônica também facilita testes, ajustes de produto e acompanhamento quase em tempo real de conversão, inadimplência, fraude e recuperação.

A segunda oportunidade está no uso inteligente de dados. O mercado de crédito ficou mais sensível à qualidade da informação, e não apenas ao histórico bancário tradicional. Modelos de score, dados transacionais, sinais comportamentais e integrações com ecossistemas digitais permitem ampliar a leitura sobre capacidade de pagamento, perfil de risco e intenção de compra. Com Open Finance e trilhas reguladas de compartilhamento de dados, a tendência é que instituições capazes de transformar informação em decisão ganhem vantagem competitiva.

Como a especialização pode virar vantagem?

Uma SCD não precisa disputar todos os segmentos ao mesmo tempo. Ela pode atuar, por exemplo, em crédito para pequenas empresas, antecipação lastreada em recebíveis, financiamento a cadeias específicas ou perfis com dor operacional clara. Quando isso acontece, a análise tende a ficar mais precisa, a comunicação mais objetiva e a precificação mais coerente com o risco real. O modelo também pode gerar receitas acessórias com serviços relacionados à análise e cobrança de crédito, desde que dentro do escopo regulatório permitido.

Onde estão os principais riscos da operação?

O risco mais óbvio, e talvez o mais subestimado, é o risco de crédito. Como a SCD empresta com recursos próprios, erros de originação afetam diretamente o capital da empresa. Crescer sem critério, afrouxar política de concessão para ganhar mercado ou confiar demais em modelos estatísticos sem validação pode produzir uma carteira aparentemente saudável no curto prazo, mas frágil diante de mudança econômica, desemprego, juros altos ou concentração em poucos perfis de tomador.

Há também um risco estrutural de funding e crescimento. A vedação à captação de recursos do público, salvo hipóteses regulatórias específicas como emissão de ações, reduz a flexibilidade financeira da SCD em comparação com instituições que operam com fontes mais amplas. Isso exige planejamento de capital, disciplina na expansão e atenção permanente ao casamento entre originação, prazo, perda esperada e liquidez. Em outras palavras, nem toda demanda por crédito pode ser acompanhada apenas por vontade comercial.

Os riscos operacionais e tecnológicos são menores por ser tudo digital?

Não. Em muitos casos, eles são maiores. A dependência de plataforma eletrônica, integrações, fornecedores de nuvem, APIs, autenticação e tratamento de dados transforma tecnologia em infraestrutura crítica. A Resolução CMN 4.893 exige política de segurança cibernética compatível com porte, perfil de risco e modelo de negócio, além de controles para assegurar confidencialidade, integridade e disponibilidade de dados, plano de resposta a incidentes, diretor responsável e revisão periódica. Para uma SCD, falha operacional não é detalhe técnico, mas risco central de continuidade e reputação.

Outro ponto sensível é o risco regulatório e de conduta. A SCD opera em setor supervisionado, com obrigações de autorização, prestação de informações, governança, prevenção a ilícitos, segurança e transparência. Se a instituição comunica mal o custo efetivo, terceiriza sem controle, trata dados de forma inadequada ou estimula concessões incompatíveis com a capacidade de pagamento do cliente, o problema deixa de ser apenas comercial. Ele passa a envolver supervisão, sanção, dano reputacional e perda de confiança.

Leia também sobre Dores da administração de FIDCs

Como avaliar se a oportunidade supera os riscos?

A resposta depende menos do discurso de inovação e mais da qualidade da execução. Uma SCD robusta costuma mostrar clareza sobre público-alvo, critérios de concessão, fontes de receita, estrutura de capital, governança e arquitetura tecnológica. Também demonstra capacidade de medir inadimplência por safra, revisar score, testar políticas de cobrança e ajustar limites antes que o problema apareça no resultado. Em crédito, crescimento saudável quase nunca é o mais barulhento.

Do ponto de vista de mercado, a oportunidade continua relevante porque o regulador brasileiro vem estimulando competição, digitalização e melhor circulação de dados no sistema financeiro. Ao mesmo tempo, o ambiente está mais exigente. O ganho não está apenas em conceder crédito mais rápido, mas em conceder melhor, com preço coerente, transparência contratual e operação resiliente. Quem trata a SCD apenas como atalho tecnológico costuma descobrir tarde que a régua regulatória e prudencial continua alta.

A Sociedade de Crédito Direto representa uma evolução importante no mercado financeiro brasileiro, especialmente em um contexto em que agilidade, tecnologia e personalização passaram a influenciar de forma decisiva a oferta de crédito. Seu modelo cria oportunidades relevantes para ampliar a concorrência, atender nichos específicos e tornar as operações mais eficientes. Ao mesmo tempo, exige estrutura sólida, gestão rigorosa e compromisso permanente com regulação, segurança e qualidade da carteira. Por isso, o verdadeiro diferencial de uma SCD não está apenas na proposta digital, mas na capacidade de equilibrar inovação e prudência. Quando esse equilíbrio existe, a instituição pode ocupar um espaço estratégico no sistema financeiro e gerar valor de forma sustentável no longo prazo.

Quer aprofundar sua visão sobre crédito, tecnologia e eficiência financeira? Acesse nosso site e confira outros conteúdos sobre inovação regulada, gestão de risco, estruturação de operações e tendências do mercado. Informação qualificada ajuda sua empresa a decidir melhor com segurança.

Referências:

https://www.bcb.gov.br/meubc/faqs/p/proibicoes-as-scds-e-as-seps

https://www.bcb.gov.br/estabilidadefinanceira/fintechs

https://www.bcb.gov.br/estabilidadefinanceira/scfi